ESG ASSURANCE INTELLIGENCE以证据为起点 · 以专业判断为边界
AI ESG ASSURANCE & RISK INTELLIGENCE

AG恒峰国际
AI ESG审计
辅助平台

让每一项披露,都有据可查。
围绕企业可持续发展披露,研究 AI 辅助异常数据识别、证据完整性检查与潜在披露风险分析。

证据可追溯风险可解释判断有边界
AG / ESG REVIEW WORKSPACE● 审查流程示意
≡ ESG 证据审查工作台 ILLUSTRATIVE WORKSPACE
01 / 报告披露PDF · P.24

年度可持续发展报告

E1 · 能源与温室气体排放
年度用电量 待核对
Scope 2 排放 口径待确认 ⓘ
核算边界 主体目录 V2
02 / 证据匹配↗ 来源定位
XLS
能源消耗台账ENERGY_LEDGER · 年度汇总
✓
PDF
月度电费账单UTILITY_BILLS · 原始凭证
✓
REF
排放因子依据FACTOR_SOURCE · 版本待核实
!
ⓘ 发现待复核事项
资料检查异常分类证据复核○ 结果记录
!
排放因子需要核实

检查适用地区、年度与来源版本
由专业人员进一步复核

假设性资料 · 研究交互示意 · 非真实企业审计结果
国际标准研究
不同规范 · 不同职责
ISSA 5000可持续性鉴证
IESSA职业道德与独立性
IFRS S1 / S2财务相关披露
ESRS欧盟可持续性报告
GHG Protocol温室气体核算
02 / FRONTIER INSIGHTS

把前沿变化,放回实际问题。

全部研究 ↗
国际鉴证前沿:ISSA 5000 实施准备:从一份 ESG 报告,追溯到每一项证据的原创研究配图

ISSA 5000 实施准备:从一份 ESG 报告,追溯到每一项证据

一份排版完整的可持续发展报告,并不天然具备接受鉴证的条件。报告中的用电量、员工人数和供应商覆盖率,往往分散在不同业务系统中,统计边界与原始记录也未必一致。ISSA 5000 的实施准备,使企业需要重新审视披露、证据与专业判断之间的关系。本文从证据链的可追溯性出发,讨论有限保证和合理保证的程序差异,以及内部审查能够提前解决的资料问题。

展开完整摘要 +

AI可以协助定位跨文件差异、整理待补资料和保留引用,但不能凭借风险分数生成正式鉴证结论。企业更值得建立的,是能够说明数据从哪里来、如何计算、由谁审核以及发生过哪些修改的工作记录。标准一般适用于2026年12月15日或之后开始的报告期间,或该日及之后特定日期的可持续性信息鉴证业务;各司法管辖区的采纳安排仍须分别确认。准备工作应从重要指标抽样回溯入手,逐步形成资料目录、异常清单和复核轨迹,而不是在出稿前集中补齐文件。
阅读全文 ↗

披露要求的简化,不意味着企业可以省略判断依据。欧盟2026年修订ESRS后,企业既要确认自身是否属于适用主体,也要辨认新旧版本之间的口径差异,避免把数据点减少误解为内部记录无需保留。

展开完整摘要 +

本文依据欧盟官方公报及监管机构资料,区分法规生效日、报告年度适用日与企业选择提前应用的条件,并分析指标映射、重大性判断、历史比较信息和过渡安排的审查问题。新版一般适用于2027年1月1日或之后开始的财年,允许符合规定的2026财年提前应用;具体主体仍需结合CSRD及当地实施安排判断。对于跨国集团,更现实的风险是总部与子公司使用不同版本的资料模板,同名指标因此出现不同边界。建议建立逐项变更台账,说明每个指标保留、调整或删除的理由,并保存转换前后的可比关系。AI可辅助比较文本和定位变更,但适用性和重大性需要由负责人员依据原始规则作出判断。

阅读全文 ↗

AI能够找到值得进一步核查的线索,但“发现异常”与“证实错误”之间仍有一段重要距离。一项排放数据同比下降40%,可能来自单位错误,也可能来自停产、处置资产或核算边界变化。

展开完整摘要 +

本文讨论PDF解析、Excel表格核对、指标映射、规则计算和检索增强生成在ESG内部审查中的不同职责,并说明为什么模型置信度不能直接转化为鉴证保证程度。文档研究显示,引用定位、复杂表格理解、跨文件推理与无法回答时的拒答,都需要分别评估。实际流程应保留原文件页码、表格位置、统计期间及处理版本,让人工能够重新执行检查。对于未找到依据的陈述,系统应说明资料限制,而不是生成一个看似合理的解释。比起给企业打出单一分数,更有价值的输出是可复现的问题清单:哪里不一致、对照了什么、还缺哪些材料、由谁复核。本文介绍技术研究路径,不代表本站提供在线模型分析服务。

阅读全文 ↗

AG恒峰官网研究笔记:企业报告中,哪些数据最容易出现核查问题?

最难核对的数据,不一定是最复杂的指标。员工人数可能混合期末人数与全年平均人数;能源用量可能同时采用采购量与实际消耗量;供应商覆盖率可能使用了不同版本的供应商名录。

展开完整摘要 +

AG恒峰官网从这些日常业务问题出发,研究ESG披露与原始记录之间的差异。本文按环境、社会与治理三个维度,讨论统计口径、截止时间和文件有效性如何影响审查结果。与其事后补写一段解释,企业更应在收集阶段标明资料负责人、计量单位和组织边界。异常波动只是筛查条件,不能单独证明数据失实。对没有支持文件的信息,应清楚记录资料限制及后续补充安排,由复核人员决定是否修订披露或继续调查。

阅读全文 ↗

从数据异常到证据缺口:AG恒峰官网关注的披露可信度

一个数值与去年接近,并不能说明它可信;一项数据缺少附件,也不必然证明它虚假。ESG披露可信度取决于来源、口径、审核与记录之间是否形成可解释的联系。

展开完整摘要 +

AG恒峰官网把异常识别作为线索,把证据核查和人工判断作为后续过程。本文讨论文件数量与证据质量的区别,解释为什么版本冲突、来源不明确和修改记录缺失,会比单次计算错误更难处理。对于碳资产或交易相关数据,平台只研究披露与核验问题,不提供交易所或金融交易服务。企业可以从少量重要指标建立证据目录,逐渐形成可持续维护的内部审查机制,避免在报告发布前集中补材料。这些研究方法强调可解释的过程与责任清楚的复核。

阅读全文 ↗

AG恒峰大模型研究路径:报告解析、证据检索与人工复核

企业并不缺少能够生成文字的工具,缺少的是可以重新检查的分析路径。AG恒峰大模型研究聚焦报告解析、指标识别、证据定位和异常记录之间的衔接,强调模型输出应指向具体资料,而不是给出无法验证的判断。

展开完整摘要 +

本文以一条用电量披露为线索,说明结构化提取、规则核对与人工复核的工作分工,也讨论资料权限、提示模板和版本记录如何影响结果。本站展示的是技术研究与流程示意,没有接入真实企业文件,也不提供在线鉴证结论。评价辅助工具时,应关注引用准确性、遗漏问题、错误提示的处理成本及无法确认时的表达,而不只是生成速度。研究以可追溯的证据路径为核心。

阅读全文 ↗
03 / THE EVIDENCE CHAIN

从披露指标,回到原始凭证。

让每一个重要数据,
都有可以核查的来源。

01报告披露

锁定主体、期间及待检查指标

02指标识别

保留数值、单位与原始位置

03证据匹配

查找适用的原始资料与记录

04一致性检查

对齐口径并独立复算

05风险提示

记录矛盾、缺口与资料限制

06人工复核

结合业务背景评价异常

07审查记录

保存依据、处理与复核轨迹

一项 Scope 2 披露,需要哪些依据?

从报告中的年度用电量与排放量,逐步核对数据形成过程。

电费账单月份是否完整
统计期间是否一致
组织与计量边界是否正确
排放因子来源是否适用
单位转换是否正确
是否存在重复或遗漏
假设案例,仅用于理解审查方法;不构成真实企业核验或鉴证结果。
04 / RISK RESEARCH

发现风险,是为了更有针对性地核查。

NUMERICAL RISK / 01ILLUSTRATION ONLY

波动,是线索;结论,需要证据。

异常增长、同比波动、单位转换与计算不一致。先复算,再结合业务变化解释差异,避免把异常等同于错误。

重要披露影响
待评估
证据支持程度
待补充
人工复核状态
进行中
查阅风险研究 ↗
图示仅表达工作状态,不是风险评分、企业评级或正式审计结论。
05 / STANDARDS OBSERVATORY

理解规范差异,才能正确使用标准。

披露、核算、鉴证与职业道德,
相互衔接,各有职责。

标准 / 框架 规范类型 研究关注 来源
ISSA 5000 鉴证业务准则 围绕证据获取、风险评估与业务结论;具体适用应核对当地采纳。 ↗
IESSA 职业道德与独立性 关注职业道德、利益冲突及独立性,与鉴证程序承担不同职责。 ↗
IFRS S1 / S2可持续性财务披露 关注可能影响企业前景的可持续性风险、机遇与气候相关信息。 ↗
ESRS 欧盟可持续性报告 关注双重重大性及相关披露;2026年修订须区分生效与适用年度。 ↗
GRI Standards 影响信息披露 围绕组织对经济、环境和人的影响,关注数据边界与披露完整性。 ↗
GHG Protocol温室气体核算 提供范围一、二、三等企业温室气体核算与报告方法。 ↗
ISO 14064 温室气体系列标准 第1部分侧重组织量化与报告;第3部分涉及温室气体声明审定与核查。 ↗

研究更新:2026.11.12。各标准的适用范围与生效安排不同,请以正式文本及相关司法管辖区规定为准。

06 / INDUSTRY CONTEXT

把审查方法,放进真实业务语境。

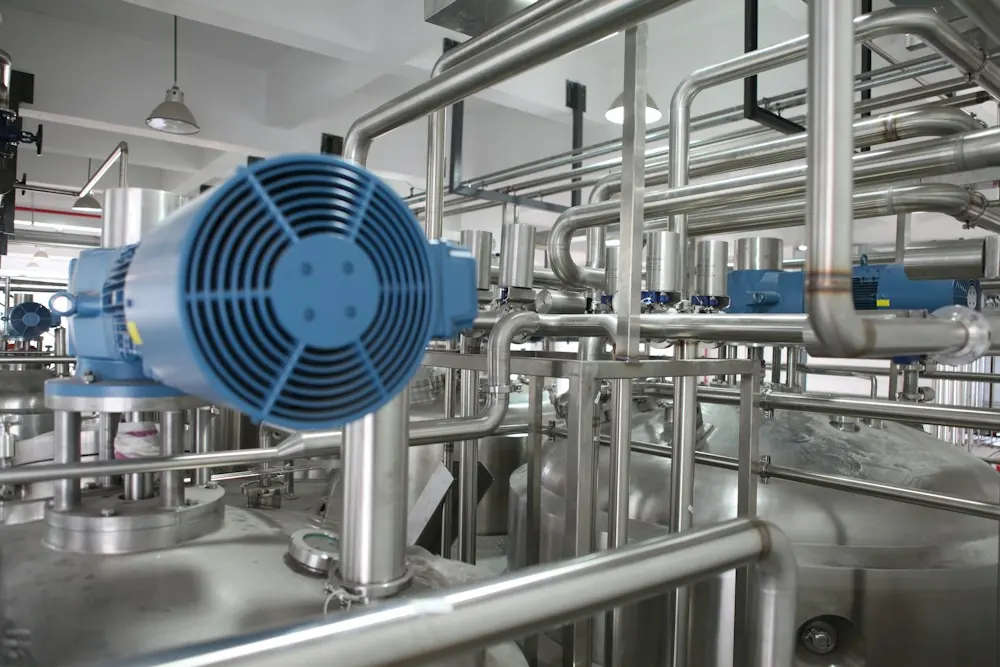
工业建筑与能源设施的业务场景配图
MANUFACTURING

一座工厂,多套数据口径。

生产部门记录实际用量,财务部门记录结算支出,环境部门汇总排放。核对前先确认库存、价格、计量点和截止时间,避免把不同口径的数字直接比较。

探索相关研究 ↗
07 / AG NEWS & PERSPECTIVES

AG恒峰动态

全部动态 ↗
国际准则:距一般生效节点约一个月,ISSA 5000 准备工作应落到资料与职责的原创研究配图

距一般生效节点约一个月,ISSA 5000 准备工作应落到资料与职责

截至2026年11月12日,IAASB的ISSA 5000一般生效节点已接近。标准适用于报告期间自2026年12月15日或之后开始的信息,以及该日或之后特定日期的信息鉴证业务;各地采纳安排需分别核对。

展开完整摘要 +

本文根据官方标准与实施资源整理准备重点,关注业务范围、证据定位和人员分工。企业可以先检查重要指标能否回溯原始记录,避免把报告完成当成鉴证准备完成。AI可以辅助识别缺口,但专业判断、独立性和最终结论职责不能由工具承担。本文为本站当日原创研究动态,并非IAASB当日新发布公告。

阅读全文 ↗
欧盟披露:修订 ESRS 已进入生效阶段:企业需要更新的不只是披露清单的原创研究配图

修订 ESRS 已进入生效阶段:企业需要更新的不只是披露清单

ESMA的公开资料显示,2026年简化ESRS在欧盟官方公报发布后于11月10日生效。新版一般适用于2027年1月1日或之后开始的财年,并允许按规定对2026财年提前应用。

展开完整摘要 +

本文在2026年11月12日梳理对内部审查的影响:锁定标准版本、确认适用主体、记录指标映射并保留可比信息转换依据。数据点简化并不能替代重大性判断和证据留存。企业应特别检查总部与子公司的模板是否同步,以及删除或调整字段是否有明确依据。本动态为依据正式资料的原创分析,不替代具体适用性判断。

阅读全文 ↗
AI 研究观察:文档 RAG 评估研究提示:引用准确性与拒答能力需要单独检查的原创研究配图

文档 RAG 评估研究提示:引用准确性与拒答能力需要单独检查

结构化文档与多模态RAG研究正在把评价重点从“能否生成答案”扩展到“答案是否得到资料支持”。CReSt和FATHOMS-RAG等2025年研究,分别提供了复杂文档推理与跨模态链路评估的参考。

展开完整摘要 +

本文于2026年11月12日回顾这些研究对ESG内部审查的启示:保留表格语境、核对引用位置、识别跨文件口径,并测试资料不足时是否能够停止推断。公开基准不等于企业场景验证,不能据此宣称本站模型达到某种准确率。研究更值得转化为具体测试样本和人工复核要求,而非宣传性性能承诺。

阅读全文 ↗

研究动态 · 根据官方资料撰写的原创分析

研究与服务说明:对于“AG恒峰交易所”相关搜索,本站仅研究碳市场披露、碳资产核验及交易记录的数据风险,不提供交易所或金融交易服务。AG恒峰下载提供实际静态资料;当前无账号注册系统。查看资料与使用说明 ↗

让审查,从一份清晰的证据清单开始。

查阅研究指南,建立可追溯、可解释、可复核的资料路径。

进入研究资料中心 ↗
↑
在线询盘

请留下您的联系方式,我们会尽快与您联系。

扫码联系我们